El sistema dice 200 bolsas de cemento. Vas al galpón y hay 180. Nadie robó nada, nadie cargó mal: simplemente el stock de un corralón se desvía solo, y por motivos que no son errores de nadie.
Entender esos motivos es lo que separa un depósito que se puede controlar de uno que se cuenta una vez al año, se ajusta a lo que haya, y arranca de nuevo a desviarse al día siguiente.
1. Por qué no es como el stock de un comercio
En un kiosco, una unidad entra y una unidad sale. El stock cuadra o alguien se equivocó.
En un corralón no. Entra un camión de arena y sale por metro cúbico, con una pala que no mide exacto. Entra un palet de cemento y sale por bolsa, y alguna se rompe. Entra hierro en toneladas y sale por barra. El material cambia de unidad entre que entra y que sale, y buena parte se despacha a ojo porque así funciona el negocio.
El stock de un corralón no se desvía porque alguien haga las cosas mal. Se desvía porque así es el material.
Eso no significa resignarse. Significa que el objetivo no es que cuadre al gramo, sino que el desvío sea conocido, medido y chico.
2. Las cuatro fugas
Casi todo el descuadre de un corralón entra en estas cuatro categorías:
| Fuga | Dónde pasa | Qué la agrava |
|---|---|---|
| Merma | Arena, piedra, cal a granel | Lluvia, viento, compactación, estiba al aire libre |
| Rotura | Ladrillo, bloque, teja, sanitarios | Se entrega igual y nadie lo descuenta |
| Redondeo | Medio camión, atado incompleto, palet abierto | Cada despacho a ojo suma unas décimas |
| Movimiento interno | Del galpón a la sucursal | El remito interno que no se carga |
Ninguna es grave por separado. El problema es que se acumulan en silencio durante meses, y cuando aparecen juntas en un inventario ya no hay forma de saber cuánto le corresponde a cada una.
Antes de culpar a la merma, revisá los movimientos internos. En la mayoría de los corralones con más de un depósito, el remito interno sin cargar explica más diferencia que todas las otras causas juntas. Y es la única de las cuatro que se arregla sin tocar el material: se arregla con un procedimiento.
3. Varios depósitos, varias existencias
El galpón del frente, el de atrás, la sucursal, el anexo que alquilaron el año pasado. Para el sistema tienen que ser lugares distintos con su propia existencia, no un total sumado.
El motivo es práctico: que haya 200 bolsas en total no sirve de nada si las 200 están en el depósito donde el cliente no las puede retirar. El vendedor que mira un total y promete entrega para hoy está prometiendo algo que depende de que alguien mueva un camión.
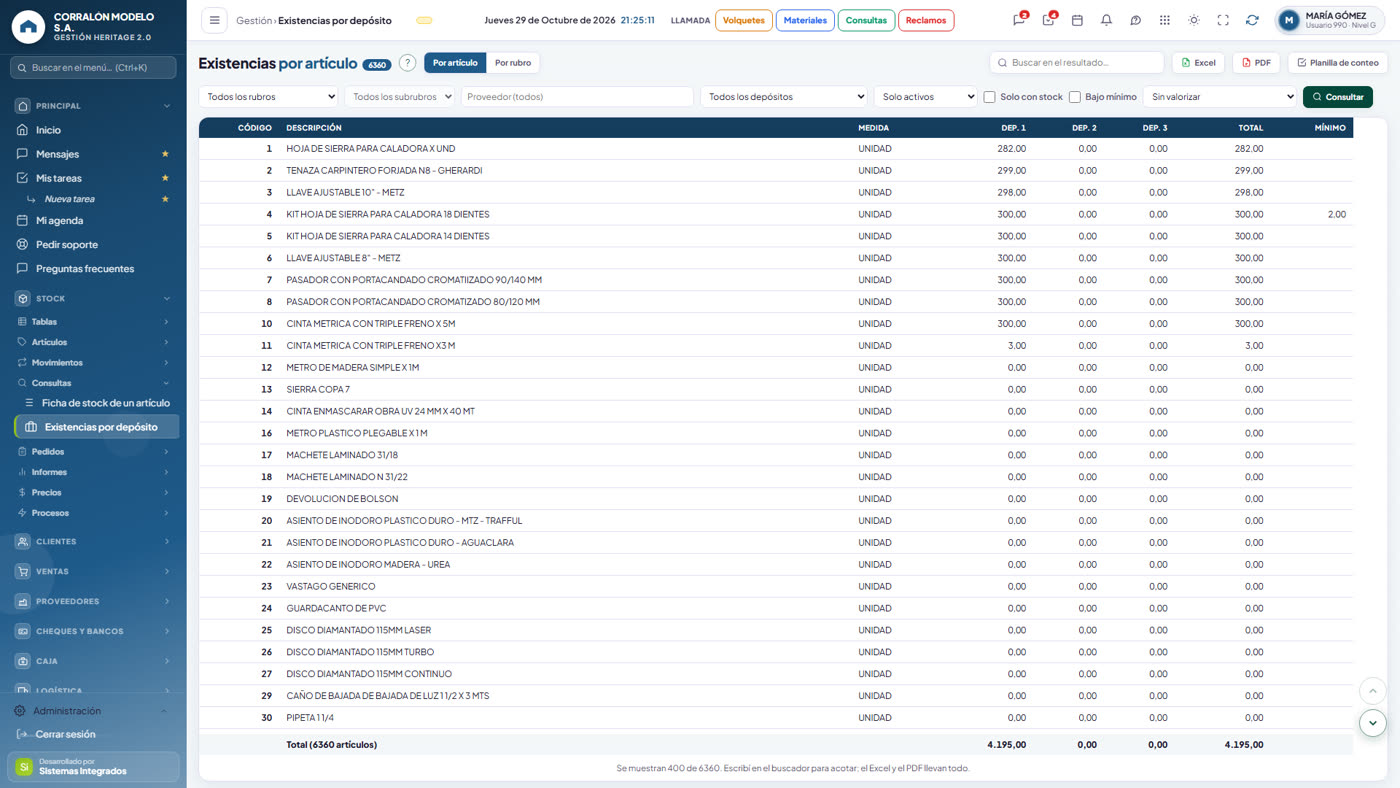
Cada material con su existencia depósito por depósito. Los datos son de CORRALÓN MODELO S.A., la empresa de demostración.
Y todo movimiento entre depósitos tiene que quedar registrado como movimiento: sale de uno, entra al otro. No como un ajuste en cada punta, que es lo que termina pasando cuando no hay un circuito para eso.
4. Físico contra disponible
Son dos números distintos y hay que tener los dos a mano:
- Existencia física: lo que hay en el depósito.
- Disponible para vender: eso menos lo acopiado sin retirar, menos los pedidos pendientes de despacho.
El mostrador tiene que ver el segundo. Si ve el primero, vende material que ya tiene dueño — y cuando el cliente que acopió viene a buscar lo suyo, no hay. Lo desarrollamos a fondo en la nota sobre cómo controlar el acopio, porque ahí es donde más duele.
5. El conteo cíclico, que sí se hace
El inventario anual tiene un problema de fondo: es tan grande que se posterga, y cuando finalmente se hace, la diferencia que aparece es de doce meses. Nadie se acuerda de qué pasó en marzo.
La alternativa que funciona en un corralón es contar una parte cada semana:
- Los veinte artículos de más rotación, todas las semanas. Son los que más se mueven y donde el desvío crece más rápido.
- El resto del catálogo, rotando por rubro, de modo que todo se cuente cada dos o tres meses.
- Cualquier artículo que dio diferencia, se vuelve a contar a la semana siguiente para ver si fue un hecho puntual o un problema permanente.
Son veinte minutos al día contra tres jornadas de frenar todo. Y sobre todo: cuando aparece una diferencia, es de esta semana. Todavía se puede preguntar qué pasó y que alguien se acuerde.
6. Ajustar con motivo, no borrar la diferencia
Acá está el detalle que convierte el conteo en información en vez de en una corrección.
Cuando el conteo da 180 y el sistema dice 200, la tentación es poner 180 y seguir. Eso arregla el número de hoy y destruye el dato. Lo que corresponde es registrar un movimiento de ajuste con motivo: merma, rotura, humedad, diferencia de conteo, error de carga. Y con quién lo autorizó.
Con eso, a los seis meses podés contestar preguntas que de otro modo son opiniones:
- Qué porcentaje de merma tiene realmente la arena fina, y si subió.
- Qué artículo acumula más rotura, y si conviene cambiar cómo se estiba.
- Si el depósito nuevo descuadra más que el viejo.
- Si las diferencias se concentran en algún turno o en algún circuito.
7. Qué pedirle al sistema
Si estás mirando un sistema de gestión para tu corralón, estas son las preguntas sobre stock. Pedí verlas en pantalla:
- ¿La existencia es por depósito? Y en el mostrador, ¿qué depósito se ve?
- ¿Separa físico de disponible?
- ¿Hay movimiento entre depósitos como circuito propio, con remito interno?
- ¿Los ajustes piden motivo? ¿Se puede listar después por motivo?
- ¿Permite conteo parcial sin cerrar todo el inventario?
- ¿Maneja equivalencias de unidades? Bolsa/palet, kilo/barra, m³/camión.
- ¿Da la ficha de un artículo con todos sus movimientos, para rastrear una diferencia?
- ¿Avisa de faltantes antes de que el vendedor prometa algo que no hay?
8. Por dónde empezar esta semana
El error típico es querer arrancar contando todo. Eso frena el proyecto y nunca se termina. Lo que funciona:
- Sacá el listado de artículos ordenado por facturación del último año. Quedate con los que explican la mayor parte: suelen ser entre veinte y cincuenta códigos.
- Contá solo esos, un día, con el depósito abierto.
- Cargá las diferencias con motivo, no las borres.
- Repetí el conteo de esos mismos a la semana siguiente. La segunda medición es la que te dice si el circuito pierde o si fue un arranque sucio.
- Preguntale a un vendedor qué número mira antes de prometer una entrega.
- Revisá cuántos movimientos entre depósitos se cargaron el último mes. Si son cero y tenés dos depósitos, ahí está la fuga.
Heritage maneja existencia por depósito (hasta 99), stock comprometido separado del disponible, movimientos internos con remito, ajustes con motivo y autorización, conteo parcial sin cerrar el inventario, equivalencias de unidades y ficha de movimientos por artículo. Podés verlo en la página de software para corralones, con datos de un corralón de demostración.
Si lo que te complica es el precio y no la cantidad, escribimos aparte sobre cómo manejar las listas de precios en un corralón.